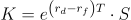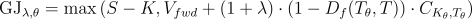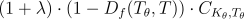
Eine Geske-Johnson-Näherungsformel zur Bewertung von Flexible-Forwards

Flexible-Forwards erfreuen sich zunehmender Beliebtheit unter den FX-Derivaten, da sie dem Besitzer – wie der Name bereits vermuten lässt – die Flexibilität geben, Cash-Flows in einer Fremdwährung zu einem beliebigen Zeitpunkt aber zu einem festen Kurs zu wechseln. In diesem Blogpost erläutern wir, wie solche Produkte am Markt üblicherweise näherungsweise bewertet werden und wie man diese Formel mit geringem Mehraufwand verbessern kann.

Was ist ein Flexible-Forward?

Flexible-Forwards sind unter verschiedenen Namen bekannt: Flexible-Forward, Open-Forward, American-Forward, FX-Time-Option... Kurz gesagt ist ein Flexible-Forward ein Forward mit einem Partial-Early-Exercise-Feature. Das heisst, der Besitzer darf zu beliebigen Zeitpunkten und in beliebig grossen Tranchen Fremdwährung zu einem fixen Wechselkurs tauschen. Die Summe über alle Tranchen muss bei Ablauf des Vertrags dem zuvor festgelegten Nominal entsprechen.

Beispiel: Firma F schliesst mit Bank B am 1. September 2025 einen Flexible-Forward mit einer Laufzeit von sechs Monaten (Enddatum: 1. März 2026) über ein Nominal von 1 Mio. EUR zu einem fixen Wechselkurs von 0.93 EUR/CHF ab. Am 1. Dezember 2026 tauscht Firma F die ersten 500’000 EUR gegen 465‘000 CHF. Am Ende der Laufzeit (1. März 2025) tauscht sie dann die zweiten 500‘000 EUR gegen 465‘000 CHF, sodass über die gesamte Laufzeit insgesamt 1 Mio. EUR in CHF getauscht wurden.

Eine Daumenregel

Zur akkuraten Bewertung eines Flexible-Forwards müsste aufgrund der zusätzlichen Optionalität eigentlich ein numerisches Verfahren verwendet werden (FDM, Tree-Methods, Least-Squares-Monte-Carlo, …). In der Praxis wird jedoch meistens die folgende Daumenregel verwendet. Man nimmt an, dass der Kunde das gesamte Nominal entweder jetzt oder zu Laufzeitende umtauscht. Der Kunde hat also heute die Wahl, ob er eine Spottransaktion zum fixierten Wechselkurs (sog. Strike-Rate ) ausführt oder stattdessen einen Standard-FX-Forward erhält. Unter der Annahme, dass der Kunde sich rational verhält und die Möglichkeit mit dem höchsten Wert wählt, ergibt sich daraus die folgende Daumenregel für den Preis des Flexible-Forwards:
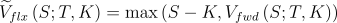
<p align="center">
  <img src="/media/flx_fwd_eq_2step.svg" alt="Two-Step-Formula" height="27">
</p>
geske 1.svg

Wir bezeichnen hier mit VfwdV_{fwd} den Preis eines Standard-FX-Forwards, mit SS den aktuellen Spot-Kurs, mit KK den fixen Wechselkurs und mit TT die Laufzeit des Vertrags.

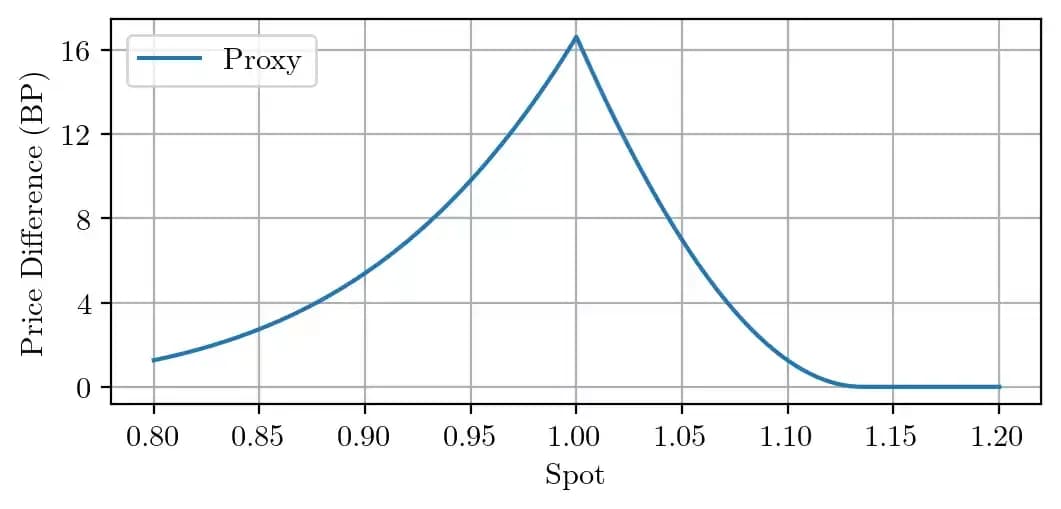
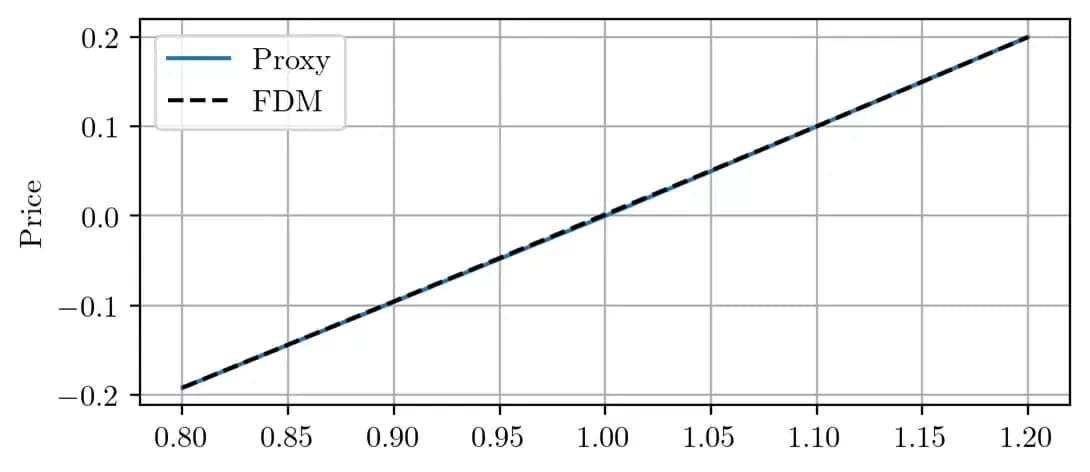
In der Praxis liefert diese Näherungsformel gute Ergebnisse, sofern die Differenz zwischen dem risikofreien Zinssatz der Foreign-Currency rfr_f (Foreign-Rate) und dem risikofreien Zinssatz der Domestic-Currency rdr_d (Domestic-Rate) nicht zu klein ist. In Abbildung 1 betrachten wir ein solches Szenario, in dem sowohl die Domestic-Rate als auch die Foreign-Rate 4% betragen. Es werden die Preise des Flexible-Forwards gezeigt, einmal via einer numerischen Finite-Difference-Methode (FDM) und einmal via der Daumenregel (Proxy) berechnet; in Abbildung 2 plotten wir die Preisdifferenz in Basispunkten.

Geske 2.webp

Abbildung 1: Flexible-Forward Preis (FDM) vs. Daumenregel (Proxy); Strike-Rate = 1.00, Domestic-Rate = 4%, Foreign-Rate = 4%, Volatilität = 20%, Laufzeit = 1 Jahr.

Geske 3.webp

Abbildung 2: Preisdifferenz FDM – Proxy; Strike-Rate = 1.00, Domestic-Rate = 4%, Foreign-Rate = 4%, Volatilität = 20%, Laufzeit = 1 Jahr.

Der maximale Fehler der Daumenregel beträgt hier mehr als 16 Basispunkte und wird bei einem Spot-Level von 1.00 angenommen, für welches die Strike-Rate KK gerade der Forward-Rate entspricht. Ein Fehler in dieser Grössenordnung ist signifikant und kann im Allgemeinen nicht ignoriert werden.

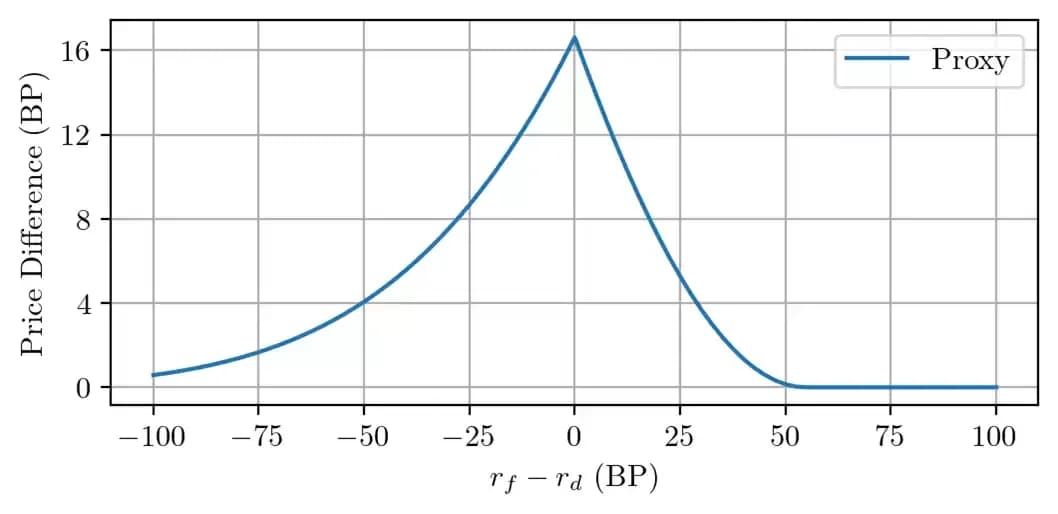
Dieses Verhalten relativiert sich, wenn man betrachtet, wie sensitiv dieser Fehler in Bezug auf die Zinsdifferenz ist. In Abbildung 3 fixieren wir das Spot-Level bei SS=1.00, sowie die Domestic-Rate rdr_d=4% und variieren die Zinsdifferenz rf−rdr_f - r_d. Wir betrachten hierbei immer einen fixen Wechselkurs, welcher der Forward-Rate entspricht:

Geske 2.2.svg

In der Tat reduziert sich der Fehler auf weniger als vier Basispunkte, sobald die absolute Zinsdifferenz ∣rf−rd∣|r_f - r_d| mehr als 50 Basispunkte beträgt. Dennoch stellt sich die Frage, ob sich nicht eine bessere Näherungsformel finden lässt, welche auch in diesen Fällen zuverlässige Ergebnisse liefert.

Geske 4.webp

Abbildung 3: Preisdifferenz FDM – Proxy; Spot=1.00, Domestic-Rate = 4%, Volatilität = 20%, Laufzeit = 1 Jahr, Strike-Rate KK = Forward-Rate.

Die Geske-Johnson-Formel

In ihrem Artikel [1] von 1984 kombinieren Geske und Johnson Näherungen via Bermudan-Optionen und Richardson-Extrapolation, um eine Näherungsformel für American-Puts herzuleiten. In Anlehnung an ihre Vorgehensweise schlagen wir eine modifizierte Näherungsformel vor, welche wir aus diesem Grund die Geske-Johnson-Formel [2] nennen:

Geske 4.2.svg

Die Formel hängt von zwei zu wählenden Parametern λ≥0\lambda \geq 0 ab. Darüber hinaus verwenden wir hier die folgende Notation:

  • SS: Spot-Level
  • KK: Strike-Rate (fixer Wechselkurs)
  • VfwdV_{fwd}: Preis des Standard-FX-Forward mit Strike-Rate KK und Laufzeit TT
  • T⋅θT \cdot \theta: Zwischenzeitpunkt (θ∈(0,1)\theta \in (0,1))
  • DFθfDF^f_\theta: Foreign-Discount-Factor vom Laufzeitende t zum Zwischenzeitpunkt tθt_\theta
  • DFθdDF^d_\theta: Domestic-Discount-Factor vom Laufzeitende t zum Zwischenzeitpunkt tθt_\theta
  • KθK_\theta: Modifizierte Strike-Rate
  • Callθ\mathrm{Call}_\theta: Preis einer European-Call-Option mit Laufzeit TθT_\theta und Strike-Rate KθK_\theta
  • λ\lambda: Schrittweite der Richardson-Extrapolation (λ≥0\lambda \geq 0)

Vergleicht man die Geske-Johnson-Formel mit der Daumenregel, fällt auf, dass lediglich der Korrekturterm hinzugefügt wurde

Geske 4.3.svg

Herleitung: Zur Approximation einer American-Option berechnen Geske und Johnson die Preise VnV_n von Bermudan-Optionen, welche an n gleichverteilten Punkten bis zum Laufzeitende ausgeübt werden können. Für grosse n konvergieren diese Preise gegen den Preis der American-Option. Sie verwenden dann Richardson-Extrapolation, um die Konvergenzordnung dieses Verfahrens zu erhöhen.

Wendet man Richardson-Extrapolation für die ersten beiden Folgenglieder V1V_1, V2V_2 an, so erhält man die Formel

AI II 7.webp

Die erste Anfrage wurde mit einer Halluzination beantwortet. Mit einer präzisierten Nachfrage konnte die gewünschte Antwort erstellt werden.

Nutzen

Eine Studie von GitHub zeigt, dass Codeassistenten nicht nur die Produktivität, sondern auch die Zufriedenheit der Nutzer steigern. Ihre Rolle lässt sich mit der eines sehr schnellen, jedoch unbeaufsichtigten Junior-Entwicklers vergleichen. Während bestimmte Aufgaben zur vollsten Zufriedenheit ausgeführt werden, werden andere vielleicht missverstanden oder aufgrund von Überforderung nicht gelöst. Dies stellt keine Kritik an unerfahrenen Arbeitskräften dar. Vielmehr sind diese ein unverzichtbarer Teil vieler Organisationen. Es ist entscheidend, die Fähigkeiten der Mitarbeitenden richtig einzuschätzen und zu wissen, wann zusätzliche Kontrolle und Anleitung angebracht sind.

Die führenden Codeassistenten sind für zweistellige Beträge pro Monat und Nutzer erhältlich, was bei europäischen Lohnkosten kaum ins Gewicht fällt. Herausforderungen bestehen noch in der teilweise unbefriedigenden Situation bei der Datensicherheit und der noch ausbaufähigen Bekanntheit, die einer weiteren Verbreitung im Weg stehen. Doch wer würde seinen Entwicklern nicht für 20 Franken im Monat die Unterstützung eines Juniors bieten wollen?

Ausblick

Innerhalb kurzer Zeit haben sich die Fähigkeiten der Generativen AI beachtlich verbessert, und bisher ist noch kein Sättigungseffekt zu beobachten. Die nächste Generation der grossen Sprachmodelle ist bereits angekündigt und teilweise schon veröffentlicht. Im Gleichschritt mit deren Fähigkeiten werden auch neue Anwendungsgebiete entdeckt. Man darf erwarten, dass diese Werkzeuge bei fast allen informationsverarbeitenden Schritten Einzug finden werden. Für die Informatik dürfte die Unterstützung bei der Entwicklung erst der Anfang gewesen sein. Auch bei Operations und Quality Assurance ist das Aufkommen populärer Produkte eine Frage der Zeit.

Für weitergehende Informationen und eine individuelle Beratung stehen Ihnen unsere unabhängigen Experten gerne zur Verfügung.

Weitere News.

Personalisierte Investmentkommunikation

Personalisierte Investmentkommunikation

Personalisierte Anlageberatung in Banken beginnt beim Kundenmoment, nicht beim Versandplan: Entdecken Sie, wie Beratungsqualität skalierbar wird.

Die Giesskanne hat ausgedient

Die Giesskanne hat ausgedient

Investment Research in Schweizer Banken wirkt zu selten dort, wo es zählt: Lesen Sie, wie aus wertvollen Inhalten relevante Kundengespräche werden.

Open Pension wird Open Finance zum Durchbruch verhelfen

Open Pension wird Open Finance zum Durchbruch verhelfen

Am 3. Juni 2026 lud Oepfelbaum IT Management zum nächsten Oepfelbaum & Friends Event in die Traugottstrasse 6 in Zürich. Im Mittelpunkt stand die Frage, wo sich die Schweiz beim Thema Open Finance befindet und wie sich dies im internationalen Vergleich einordnen lässt.