Exotische Derivate schneller bewerten – mit Fehlerabschätzung

Schnell ist gut. Zu wissen, wie verlässlich das Ergebnis ist, ebenso.

Monte-Carlo-Simulationen gehören zu den Standardwerkzeugen für die Bewertung von exotischen Derivaten. Ihr grosser Vorteil ist ihre Flexibilität: Sie funktionieren für eine breite Palette von Produkten und Modellen, auch für komplexe pfadabhängige Derivate.

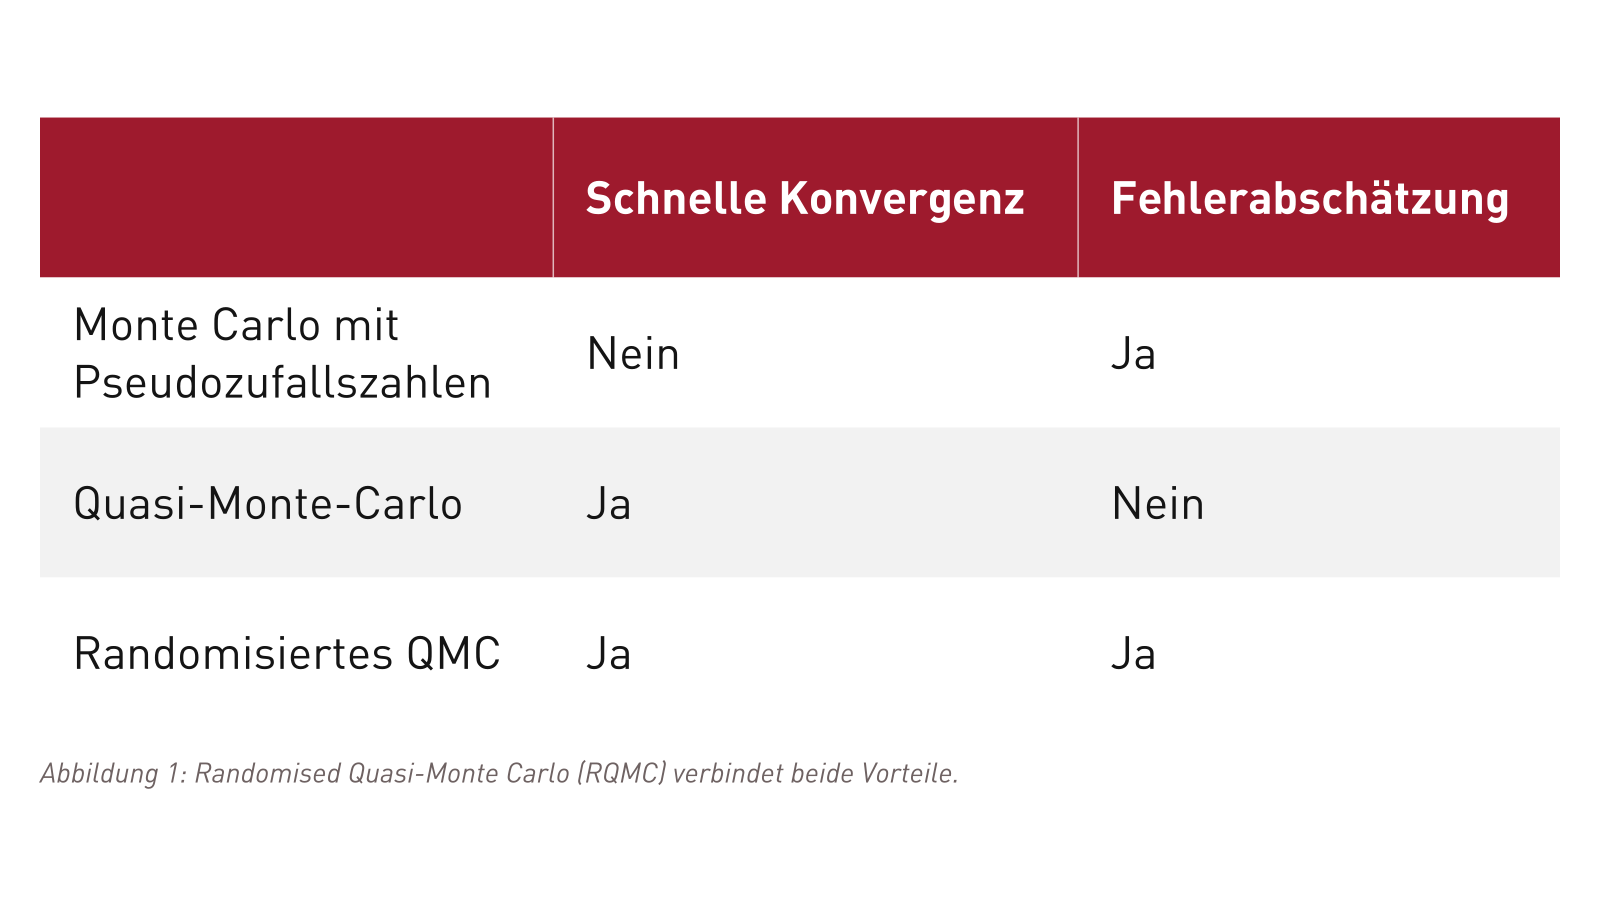
Sie liefern zudem etwas sehr Nützliches. Da klassische Monte-Carlo-Verfahren unabhängige Zufallsstichproben verwenden, können sie ihre eigene statistische Unsicherheit abschätzen. Eine Pricing Engine kann daher nicht nur einen Preis oder einen Greek liefern, sondern auch angeben, wie stark dieses Ergebnis durch Simulationsrauschen beeinflusst ist.

Das Problem ist die Konvergenz: Monte Carlo verbessert sich nur langsam, wenn zusätzliche Simulationspfade hinzugefügt werden. Vereinfacht gesagt benötigt man ungefähr 100x so viele Pfade, um den statistischen Fehler um den Faktor 10 zu reduzieren. Bei grossen Derivateportfolios kann das schnell teuer werden.

Quasi-Monte Carlo (QMC) geht dieses Problem anders an. Statt Pseudozufallszahlen werden sorgfältig konstruierte Low-Discrepancy-Sequenzen wie Sobol'-Sequenzen verwendet (Joy, Boyle, & Tan, 1996; Caflisch, 1998). Diese Punkte füllen den Simulationsraum gleichmässiger aus und können deshalb deutlich schneller konvergieren.

Dabei geht jedoch etwas verloren. Eine Sobol'-Sequenz ist deterministisch. Eine gewöhnliche QMC-Berechnung liefert uns ein Ergebnis, aber keine natürliche statistische Fehlerabschätzung wie das klassische Monte-Carlo-Verfahren.
tabelle_vergleich_1600x900_4.svg

Eine Fehlerabschätzung für QMC

Die Grundidee ist überraschend einfach. Statt eine deterministische Sobol'-Simulation nur einmal auszuführen, erzeugen wir mehrere unabhängig randomisierte Varianten derselben Sequenz. Die Randomisierung wird so konstruiert, dass jede Simulation die günstige Low-Discrepancy-Struktur der ursprünglichen Sobol'-Sequenz beibehält (Owen, 1995; Owen, 1997).

Wir erhalten dadurch mehrere leicht unterschiedliche QMC-Schätzungen für denselben Preis oder Greek, deren Mittelwert die endgültige Schätzung ergibt. Die Streuung zwischen den einzelnen Ergebnissen zeigt uns, wie unsicher diese Schätzung ist.

Mit anderen Worten: Durch die Randomisierung bekommt QMC eine Fehlerabschätzung. Das ist nicht nur für die Angabe eines Konfidenzintervalls nützlich. Sobald Unsicherheit messbar wird, kann die Pricing Engine damit gezielt Berechnungen identifizieren, die genauer untersucht werden sollten.

Ein Portfolio, in dem die meisten Trades einfach sind – und einige nicht

Um diese Idee auf Portfolioebene zu testen, habe ich ein synthetisches Portfolio aus 200 Autocallable Barrier Reverse Convertibles mit jeweils drei Basiswerten erzeugt. Alle Produkte wurden mit demselben Local-Volatility-Modell und derselben numerischen Konfiguration bewertet. Vertragsparameter wie Laufzeit, Fixing-Niveaus und Barrieren variierten jedoch über das Portfolio.

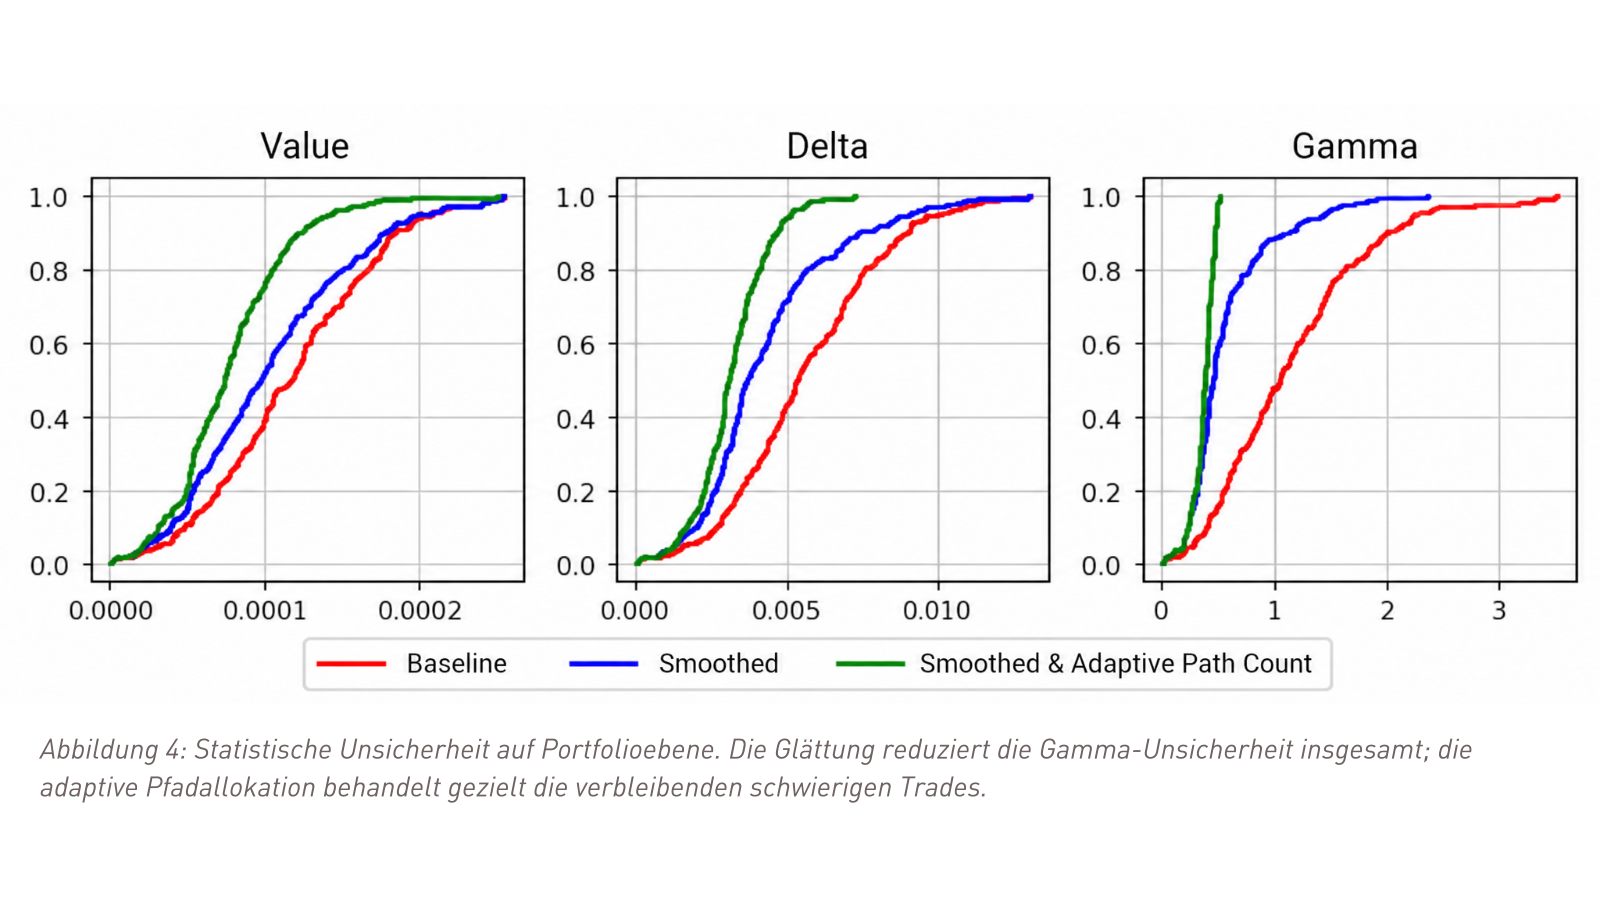
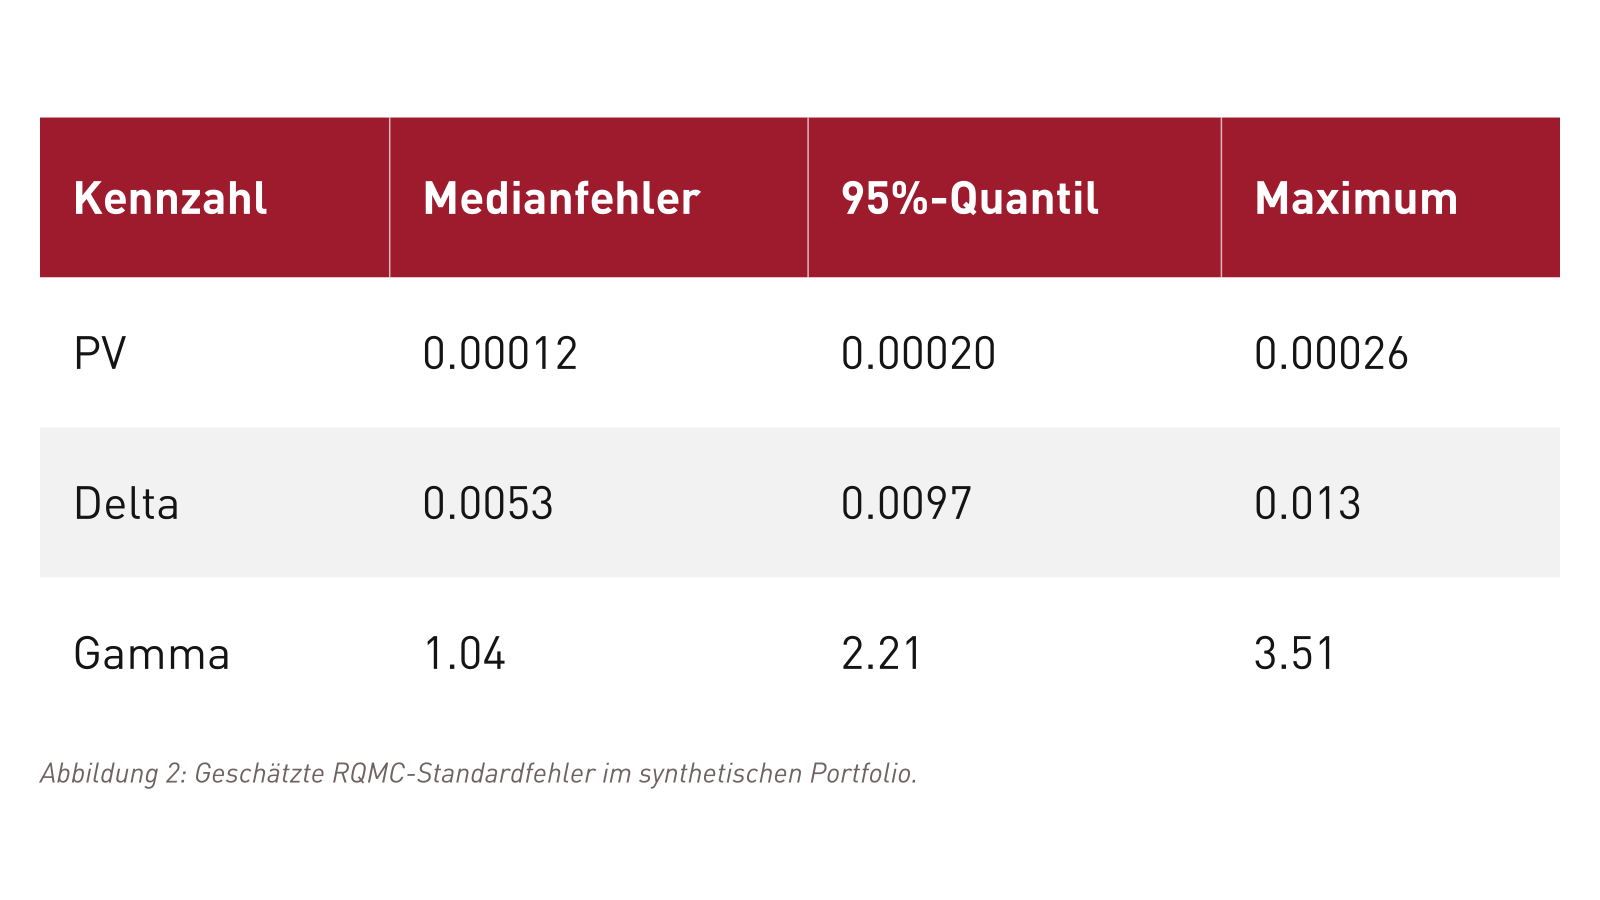
Für jeden Trade wurden PVs, Deltas und Gammas mit zehn unabhängig randomisierten Sobol'-Simulationen berechnet. Die Ergebnisse unterschieden sich deutlich je nach betrachteter Grösse.

tabelle_fehler_1600x900_4.svg

Die PVs waren sehr stabil. Die Deltas waren etwas verrauschter, aber weiterhin gut unter Kontrolle. Beim Gamma sah es anders aus: Eine kleine Gruppe von Produkten wies eine deutlich höhere statistische Unsicherheit auf als der Rest des Portfolios.

Genau diese Information liefert deterministisches QMC nicht. Ohne Randomisierung liefert die Pricing Engine einfach ein Gamma. Mit RQMC kann sie zusätzlich erkennen, dass einige dieser Gamma-Schätzungen deutlich weniger verlässlich sind als andere.

Woher kommt das Rauschen?

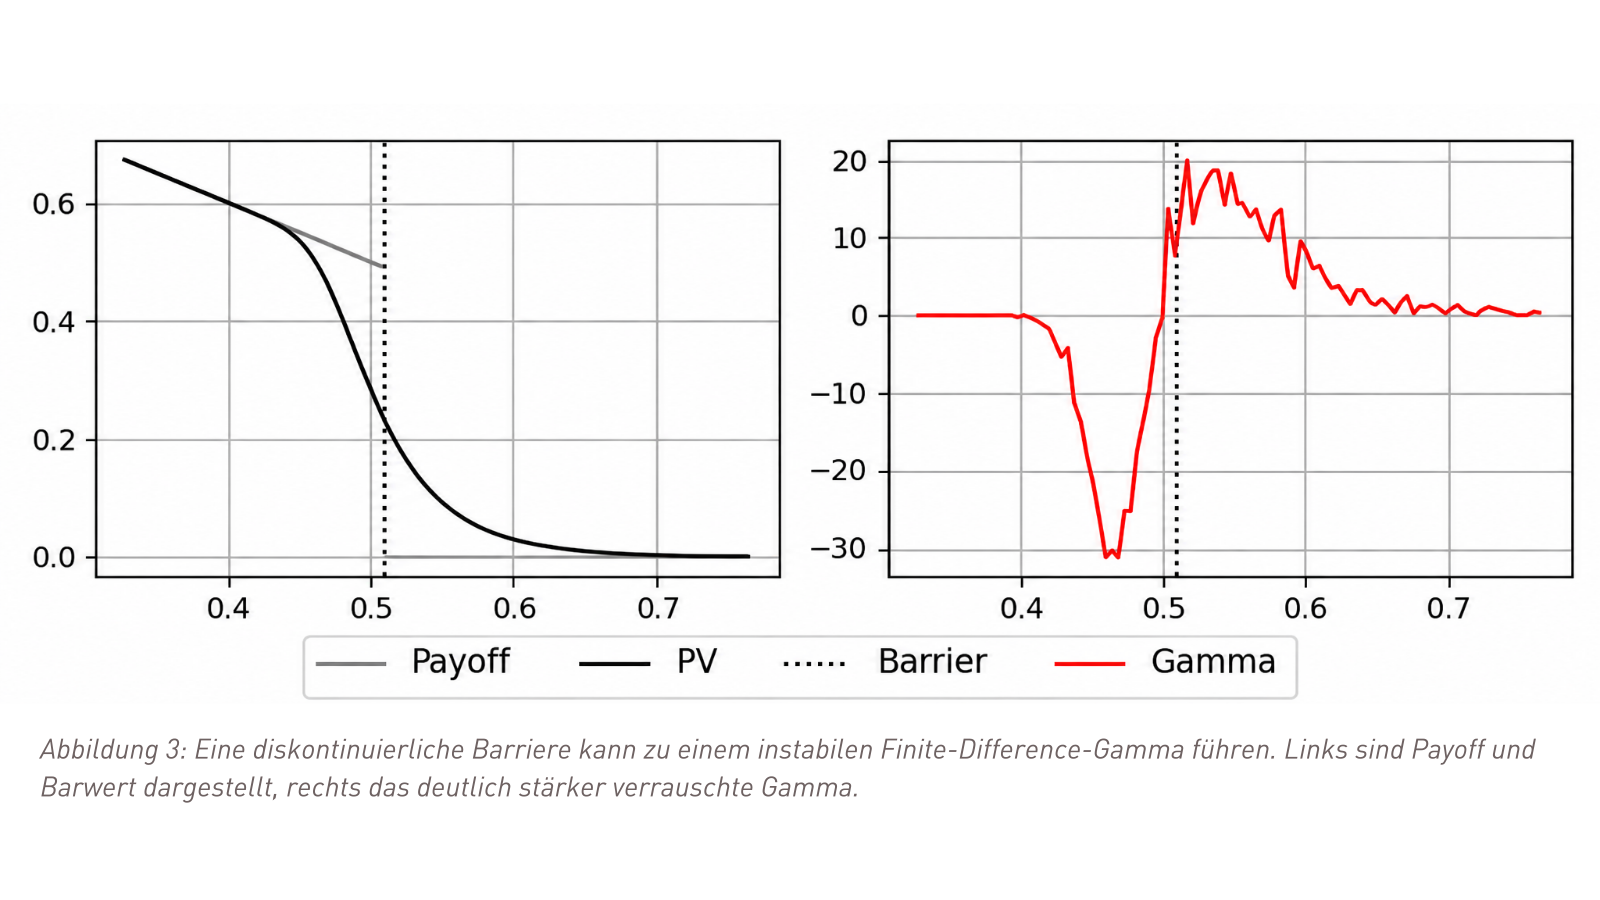
Einer der schwierigsten Trades hatte nur noch zwei Monate Restlaufzeit und eine Down-and-In-Barriere nahe am aktuellen Marktniveau. Zu diesem Zeitpunkt verhielt sich das Produkt näherungsweise wie ein Short Worst-of Down-and-In Put.

Sobald der schlechteste Basiswert die Barriere unterschreitet, ändert sich der Payoff sprunghaft. Das Gamma wurde berechnet, indem der Spot leicht nach oben und unten verschoben und die resultierenden Werte miteinander verglichen wurden. Ein simulierter Pfad, der nahe an der Barriere endet, kann deshalb in der einen Berechnung auf der einen Seite des Payoff-Sprungs liegen und nach einer kleinen Spot-Verschiebung auf der anderen. Der Preis selbst bleibt relativ stabil, das Gamma wird jedoch aufgrund der Diskontinuitäten im Payoff numerisch instabil.

payoff_gamma_1600x900_2.svg

RQMC erzeugt dieses Problem nicht. Es macht das Problem sichtbar.

Den Payoff glätten

Eine übliche numerische Methode, um solche Instabilitäten zu reduzieren, ist die Glättung des Payoffs. Statt den Payoff an der Barriere abrupt von einem Regime in ein anderes springen zu lassen, wird der Übergang über ein schmales Intervall verteilt. Dadurch hängt das Ergebnis weniger stark davon ab, ob ein einzelner simulierter Pfad knapp oberhalb oder knapp unterhalb der Barriere endet.

Hierbei muss man aufpassen, dass die Glättung nicht zu stark gewählt wird, da dies den ökonomischen Payoff verändert und zu Bias führt. Eine moderate Glättung kann das Simulationsrauschen jedoch deutlich reduzieren (Savine & Andreasen, 2021; Bergomi, 2018). Mit einer Glättungsbreite von 1% sank das 95%-Quantil des Gamma-Fehlers im Portfolio von 2.21 auf 1.44, während die Laufzeit praktisch unverändert blieb.

Mehr Rechenaufwand nur dort, wo er gebraucht wird

Eine einfache Reaktion wäre nun, die Anzahl Simulationspfade für jeden Trade zu erhöhen. Das würde jedoch Rechenzeit für viele Produkte verschwenden, deren Ergebnisse bereits ausreichend stabil sind.

Stattdessen habe ich die RQMC-Fehlerabschätzung selbst als Steuergrösse verwendet. Jedes Produkt erhält zunächst dieselbe moderate Anzahl von Simulationspfaden. Liegt die gemessene Gamma-Unsicherheit unterhalb eines vorgegebenen Schwellenwerts, wird die Berechnung beendet. Ist die Unsicherheit zu gross, erhält nur dieses Produkt zusätzliche Pfade und die Unsicherheit wird erneut geschätzt.

So entsteht ein einfaches adaptives Verfahren: einfache Trades bleiben günstig, zusätzliche Rechenleistung wird gezielt auf die schwierigen Produkte konzentriert.

verteilungen_value_delta_gamma_1600x900_2.svg

Der Effekt war deutlich. Das 95%-Quantil der Gamma-Unsicherheit sank von 2.21 im ursprünglichen Portfolio auf 0.49 nach Glättung und adaptiver Pfadallokation. Der grösste Wert sank von 3.51 auf ungefähr 0.50. Die Gesamtlaufzeit stieg dabei um etwa den Faktor 2.3. Entscheidend ist jedoch, dass dieser zusätzliche Rechenaufwand nicht gleichmässig über das Portfolio verteilt wurde: Viele Trades benötigten überhaupt keine zusätzlichen Pfade.

Was RQMC zeigt – und was nicht

RQMC misst statistische Unsicherheit durch das Sampling. Es misst nicht jede mögliche Form numerischer Fehler. Ein Ergebnis kann einen sehr kleinen RQMC-Fehler aufweisen und trotzdem durch grobe Zeitdiskretisierung, ungeeignete Finite-Difference-Bumps, zu starke Payoff-Glättung oder Implementierungsfehler verzerrt sein. RQMC ersetzt daher klassische Konvergenz- und Validierungstests nicht, sondern ergänzt sie.

Sobald diese Unsicherheit sichtbar wird, kann sie mehr leisten als nur einen Preis mit einer Fehlerangabe zu versehen. Sie hilft dabei, instabile Berechnungen zu identifizieren, den Nutzen numerischer Verbesserungen zu messen und zusätzliche Rechenleistung gezielt dort einzusetzen, wo sie tatsächlich benötigt wird.

Das ist der praktische Reiz von RQMC: nicht nur schneller zu simulieren, sondern einer Pricing Engine auch die Möglichkeit zu geben, zu erkennen, wann ein numerisches Ergebnis noch mehr Rechenaufwand verdient.

Quellen

  • Bergomi, L. (2018). Theta (and Other Greeks): Smooth Barriers. QuantMinds International.
  • Caflisch, R. E. (1998). Monte Carlo and Quasi-Monte Carlo Methods. Acta Numerica 7, 1-49.
  • Joy, C., Boyle, P. P., & Tan, K. S. (1996). Quasi-Monte Carlo Methods in Numerical Finance. Management Science 42.6, 926–938.
  • Owen, A. B. (1995). Randomly Permuted (t,m,s)-Nets and (t,s)-Sequences. Monte Carlo and Quasi-Monte Carlo Methods in Scientific Computing, 299-317.
  • Owen, A. B. (1997). Monte Carlo Variance of Scrambled Net Quadrature. SIAM Journal on Numerical Analysis 34.5, 1884-1910.
  • Savine, A., & Andreasen, J. (2021). Modern Computational Finance: Scripting for Derivatives and xVA. Wiley.
Severin Meng
Autor

Severin Meng

Der Tüftler

Whitepaper lesen

Die ausführliche Version des Papers ist im branchenüblichen Englisch auf SSRN verfügbar und kann über untenstehenden Link eingesehen werden.

Weitere News.

Was ein modernes OEMS heute leisten muss.

Was ein modernes OEMS heute leisten muss.

Im Fokus stehen die funktionalen und technologischen Weiterentwicklungen, ihr konkreter Mehrwert für den Handelsbetrieb sowie die Frage, unter welchen Voraussetzungen sich die Investition in eine moderne Handelsarchitektur auch auszahlt.

Equinox kommt. Passt Ihr Handels-Setup?

Equinox kommt. Passt Ihr Handels-Setup?

Im ersten Halbjahr 2028 stellt SIX den Aktienhandel auf die neue Plattform Equinox um. Zentrale Handels- und Marktdatenschnittstellen werden ersetzt, einen Parallelbetrieb gibt es nicht. Equinox ist primär ein Schnittstellenprojekt, das erhebliche Kosten verursachen kann, und zugleich ein guter Anlass, das Handels-Setup insgesamt zu prüfen.

Personalisierte Investmentkommunikation

Personalisierte Investmentkommunikation

Ein Kundenmoment verstehen wir als einen konkreten Anlass, bei welchem die Investmentkommunikation für eine konkrete Kundensituation relevant wird. Das kann ein Marktereignis sein, eine Bewegung im Portfolio oder ein Signal aus einer digitalen Interaktion des Kunden mit der Bank. Werden diese Kundenmomente systematisch erkannt, kann Research im richtigen Kontext aktiviert und gewinnbringend in die Kundenbeziehung eingebracht werden. ehen, warum, lohnt sich ein Blick darauf, wie Investmentkommunikation heute aufgebaut ist.

Platzieren Sie bei uns die nächste Order.

Wir unterstützen Sie gerne bei der Analyse Ihres konkreten Orderablaufs.

Weitere News.

Was ein modernes OEMS heute leisten muss.

Was ein modernes OEMS heute leisten muss.

Im Fokus stehen die funktionalen und technologischen Weiterentwicklungen, ihr konkreter Mehrwert für den Handelsbetrieb sowie die Frage, unter welchen Voraussetzungen sich die Investition in eine moderne Handelsarchitektur auch auszahlt.

Equinox kommt. Passt Ihr Handels-Setup?

Equinox kommt. Passt Ihr Handels-Setup?

Im ersten Halbjahr 2028 stellt SIX den Aktienhandel auf die neue Plattform Equinox um. Zentrale Handels- und Marktdatenschnittstellen werden ersetzt, einen Parallelbetrieb gibt es nicht. Equinox ist primär ein Schnittstellenprojekt, das erhebliche Kosten verursachen kann, und zugleich ein guter Anlass, das Handels-Setup insgesamt zu prüfen.

Personalisierte Investmentkommunikation

Personalisierte Investmentkommunikation

Ein Kundenmoment verstehen wir als einen konkreten Anlass, bei welchem die Investmentkommunikation für eine konkrete Kundensituation relevant wird. Das kann ein Marktereignis sein, eine Bewegung im Portfolio oder ein Signal aus einer digitalen Interaktion des Kunden mit der Bank. Werden diese Kundenmomente systematisch erkannt, kann Research im richtigen Kontext aktiviert und gewinnbringend in die Kundenbeziehung eingebracht werden. ehen, warum, lohnt sich ein Blick darauf, wie Investmentkommunikation heute aufgebaut ist.