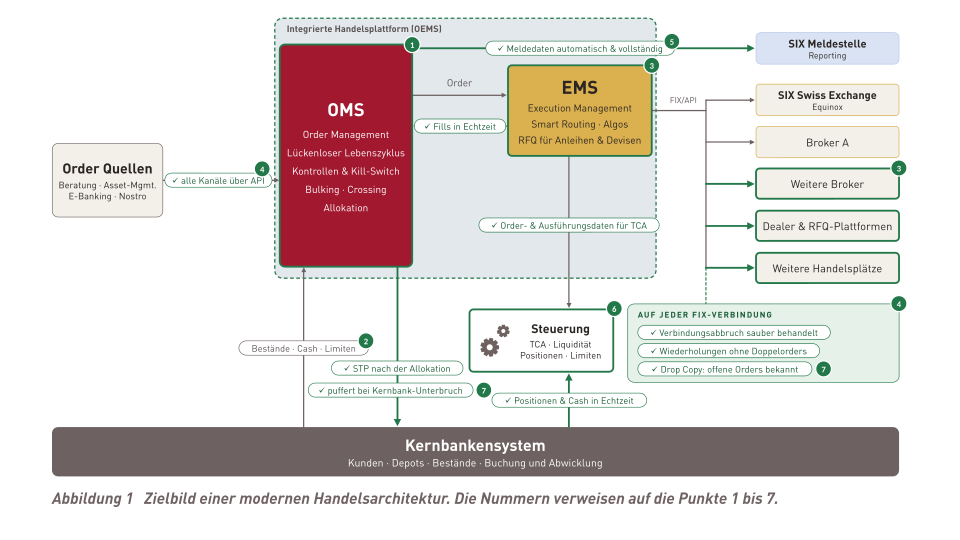
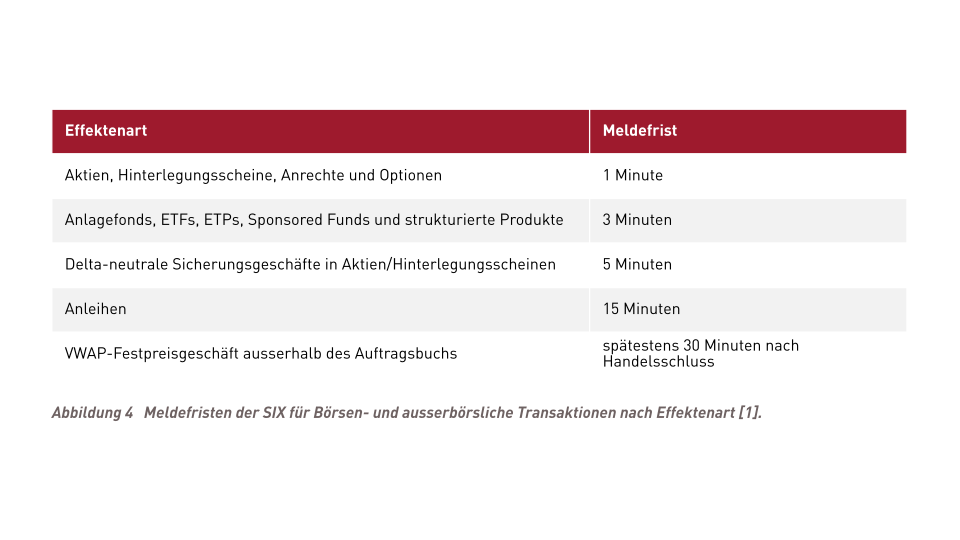
Insbesondere bei hohem Handelsaufkommen steigt das Risiko, Fristen zu verpassen. Meldepflichtverletzungen können aufsichtsrechtliche Untersuchungen und finanzielle Sanktionen nach sich ziehen [1]. Eine automatisierte Erstellung und Übermittlung der Meldungen ist daher für den Handelsbetrieb unverzichtbar.
6 TCA und Auswertungen
Nach FIDLEG müssen Finanzdienstleister bei der Ausführung von Kundenaufträgen das bestmögliche Ergebnis in finanzieller, zeitlicher und qualitativer Hinsicht erreichen [2]. Belegen lässt sich das nur mit Daten. Eine Transaktionskostenanalyse (TCA) vergleicht jede Ausführung mit einem Referenzpreis, etwa dem Kurs beim Ordereingang oder dem volumengewichteten Durchschnittspreis (VWAP). So wird sichtbar, welcher Broker, welcher Algorithmus und welcher Zeitpunkt wie viel kosten.
Vor dem Handel helfen Schätzungen zu Markteinfluss und Liquidität bei der Entscheidung, ob eine grosse Order auf einmal oder verteilt ausgeführt wird. Nach dem Handel bilden die Auswertungen die Grundlage, um die Auswahl von Brokern, Handelsplätzen und Ausführungsstrategien regelmässig zu überprüfen. Manche OEMS haben TCA integriert, andere liefern die Daten an spezialisierte Anbieter. Beides funktioniert, solange die Order- und Ausführungsdaten vollständig sind und die Auswertungen den operativen Handel nicht belasten.
7 Stabiler Betrieb und passendes Betriebsmodell
Ein zuverlässiger Betrieb setzt voraus, dass Orders und Systemverbindungen überwacht, Fehler frühzeitig erkannt und sämtliche Aktivitäten nachvollziehbar protokolliert werden. Nach einem Ausfall muss zunächst geklärt werden, welche Orders an den Handelsplätzen oder bei Brokern noch aktiv sind, beispielsweise anhand von Drop-Copy-Meldungen. Erst wenn der Orderstatus abgeglichen ist, sollten neue Orders angenommen und das Routing wieder freigegeben werden. Solche Wiederanlaufszenarien müssen auch bei offenen Orders, Verbindungsunterbrüchen oder einem Ausfall des Kernbankensystems getestet werden.
Trends: Welche Entwicklungen an Bedeutung gewinnen
Folgende Trends gewinnen zunehmend an Bedeutung und prägen die Entwicklung von Handelsarchitekturen in den kommenden Jahren massgeblich.
Datenbasierte Steuerung des Handels. Historische Ausführungspreise und Handelskosten sowie aktuelle Marktdaten zu Liquidität und Volatilität fliessen zunehmend in Routingentscheidungen und Pre-Trade-Kontrollen ein. Dadurch lassen sich Ausführungsstrategien anhand von Handelsdaten laufend abstimmen und optimieren.
Modulare Handelsarchitekturen. Schnittstellen und modular aufgebaute Plattformen ermöglichen es, einzelne Komponenten zu ergänzen oder auszutauschen. So kann beispielsweise ein bestehendes OMS um ein spezialisiertes EMS erweitert werden, ohne die gesamte Handelsarchitektur ersetzen zu müssen.
Handelsanbindungen und Betrieb als Service. Softwareanbieter stellen bestehende Anbindungen zu Brokern, Handelsplätzen und elektronischen Handelsplattformen zur Verfügung. Während die Eigenentwicklung einer Schnittstelle mehrere Monate dauern kann, lassen sich bereits verfügbare Anbindungen häufig innerhalb kurzer Zeit freischalten. Auch der technische Betrieb der Handelsplattform kann über SaaS- oder Managed-Service-Modelle an den Anbieter ausgelagert werden. Banken können so neue Handelsanbindungen schneller nutzen und den Aufwand für Entwicklung, Wartung und Betrieb eigener Systeme reduzieren.
Business Case: Wann lohnt sich ein modernes OEMS
Der Nutzen einer modernen Handelsarchitektur geht über die Automatisierung bestehender Prozesse und die Reduktion operativer Kosten hinaus. Ein modernes OEMS kann Banken dabei unterstützen, neue Geschäftsmöglichkeiten zu erschliessen, steigende Handelsvolumina zu bewältigen und ihr Leistungsangebot weiterzuentwickeln.
Der Mehrwert zeigt sich insbesondere in vier Bereichen:
Wachstum und Skalierbarkeit: Zusätzliche Mandate, Fonds und Anlagestrategien können effizient verarbeitet werden. Automatisierte Orderprozesse ermöglichen es, das Handelsgeschäft auszubauen, ohne die operativen Kapazitäten im gleichen Mass erweitern zu müssen.
Neue Handels- und Ausführungsmöglichkeiten: Zusätzliche Broker, Handelsplätze und Liquiditätsquellen ermöglichen den Vergleich von Preisen und Handelskosten. Ausführungsalgorithmen können zudem den Markteinfluss grösserer Orders begrenzen und Transaktionskosten verringern.
Flexibilität und Erweiterbarkeit: Neue Produkte, Anlageklassen und Handelspartner lassen sich einfacher integrieren. Banken können dadurch schneller auf veränderte Kundenbedürfnisse reagieren und ihr Leistungsangebot erweitern.
Effizienz und Betriebssicherheit: Automatisierte Prozesse, Pre-Trade-Kontrollen und zuverlässige Schnittstellen ermöglichen die Verarbeitung steigender Handelsvolumina und reduzieren operationelle Risiken, insbesondere solche, die bei der manuellen Erfassung und Bearbeitung von Orders entstehen.
Beispiel: Wachstum im Asset Management
In der Vermögensverwaltung werden Anlageentscheidungen häufig zentral getroffen und über zahlreiche Kundenportfolios umgesetzt. So können Anpassungen der strategischen oder taktischen Asset Allocation (SAA/TAA) zu Änderungen der Zielgewichtungen in Modellportfolios führen. Entscheidet eine Bank beispielsweise, die Aktienquote einer Anlagestrategie zu erhöhen, müssen die entsprechenden Käufe und Verkäufe für betroffene Mandate ermittelt und ausgeführt werden.
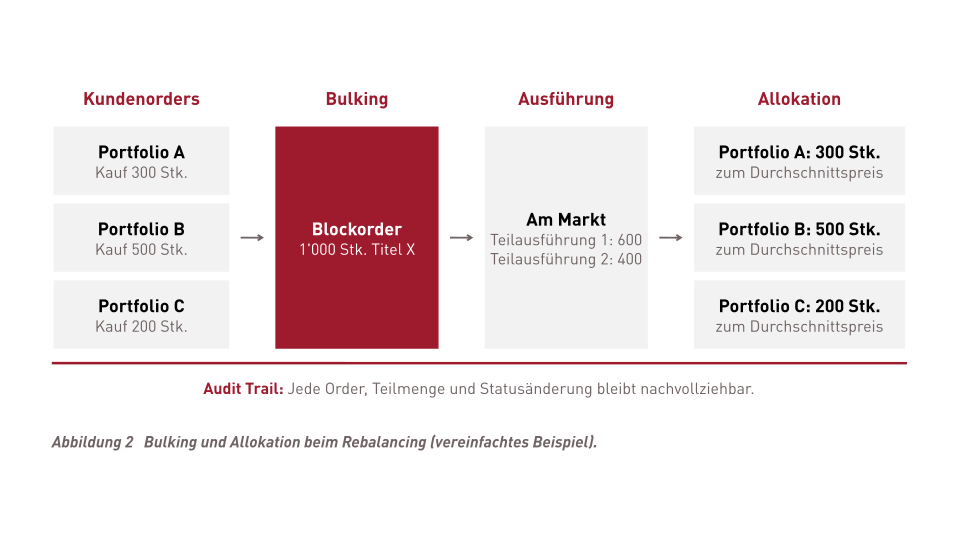
Ein modernes OEMS unterstützt die Umsetzung solcher Entscheidungen. Die aus dem Portfoliomanagement generierten Orders können geprüft, gebündelt, gemeinsam ausgeführt und anschliessend den einzelnen Kundenportfolios zugeordnet werden.
Daraus entsteht ein wesentlicher Skalierungseffekt: Zentrale Anlageentscheidungen lassen sich effizient über Hunderte oder Tausende Kundenmandate hinweg umsetzen. Dies schafft die Voraussetzung, das Asset-Management-Geschäft auszubauen und zusätzliche Mandate und Anlagestrategien zu betreuen, ohne den Personalbestand im Handel proportional erhöhen zu müssen.
Für den Business Case ist nicht allein das Einsparpotenzial entscheidend, sondern vor allem, welche Wachstumschancen und neuen Geschäftsmöglichkeiten die Handelsarchitektur eröffnet. Ob sich eine Investition lohnt, hängt davon ab, wie gross diese Potenziale für die jeweilige Bank sind und welche Investitions- und Betriebskosten ihnen gegenüberstehen.
Fazit: Die Handelsarchitektur auf Wachstum ausrichten
In vielen Banken ist die Handelsarchitektur über Jahre gewachsen. Bestehende OMS-Lösungen, etablierte Ausführungswege und ergänzende manuelle Prozesse erfüllen ihren Zweck, solange Handelsvolumina und Anforderungen weitgehend stabil bleiben. Wer jedoch zinsunabhängige Geschäftsfelder wie das Asset Management ausbauen, zusätzliche Handelsplätze erschliessen oder den Handel effizienter gestalten möchte, stösst mit solchen Strukturen zunehmend an Grenzen.
Bei der Auswahl eines Systems zählt weniger die Zahl der Funktionen als die Frage, ob es den eigenen Orderlebenszyklus durchgängig abbildet, Veränderungen skalierbar unterstützt und einen wirtschaftlichen Nutzen gegenüber den notwendigen Investitionen schafft.
Oepfelbaum unterstützt Schweizer Banken dabei, Order- und Ausführungsprozesse vom Auftrag bis zur Buchung zu analysieren, Systemzuständigkeiten zu klären und eine umsetzbare Zielarchitektur zu entwickeln. Wenn Sie Ihre Handelsarchitektur überprüfen oder eine Systemauswahl vorbereiten möchten, platzieren Sie bei uns die nächste Order – wir unterstützen Sie gerne bei der Analyse Ihres konkreten Orderablaufs.
Quellen
[1] SIX Swiss Exchange AG, Reglement der Meldestelle (Meldereglement, MR) vom 19. Mai 2026, in Kraft seit 1. Juli 2026, Ziff. 2.6 «Fristen für Meldungen», S. 5–6.
[2] Bundesgesetz über die Finanzdienstleistungen (FIDLEG) vom 15. Juni 2018, SR 950.1, Art. 18.