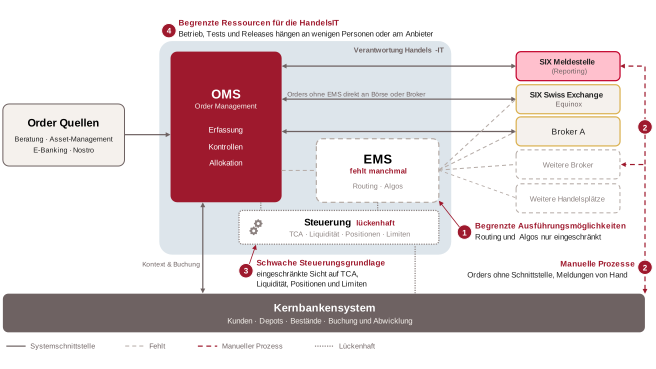
Abbildung 1: Typisches Handels-Setup mit OMS, EMS und Kernbankensystem sowie den vier häufigsten Schwachstellen (1–4). Vereinfachte Darstellung; in der Praxis können auch mehrere OMS für unterschiedliche Anlageklassen im Einsatz sein.
1 Begrenzte Ausführungsmöglichkeiten
Viele Banken verfügen über ein OMS, das verschiedene Anlageklassen abdeckt. Die Möglichkeiten bei der Ausführung sind jedoch oft eingeschränkt. Neben der SIX sind häufig nur wenige andere Handelsplätze und Broker angebunden, Ausführungsalgorithmen stehen kaum zur Verfügung und ein flexibles Orderrouting fehlt. Damit lassen sich Orders nur begrenzt nach Preis, Liquidität und Marktsituation an geeignete Handelsplätze oder Broker weiterleiten. Besonders bei grösseren Aufträgen erschwert dies eine kosteneffiziente und marktschonende Ausführung. Die wenigen Anbindungen erhöhen zudem die Abhängigkeit von einzelnen Handelspartnern: Fällt eine Verbindung aus, fehlen unter Umständen alternative Ausführungswege.
Equinox ändert an diesen Einschränkungen zunächst wenig. Die anstehende Umstellung bietet Banken jedoch die Gelegenheit, ihre Ausführungsmöglichkeiten grundsätzlich zu hinterfragen. Denn wer künftig weitere Handelsplätze und Anlageklassen erschliessen oder das Asset Management ausbauen will, braucht eine Architektur, die dies unterstützt. Zusätzliche Anforderungen entstehen etwa im Anleihenhandel, der erst in einer späteren Phase auf Equinox migriert wird. Hier spielt auch der Zugang zu ausserbörslicher Liquidität eine wichtige Rolle. Welche Möglichkeiten ein modernes OEMS für eine effiziente Ausführung bieten sollte, beschreiben wir in Teil 2.
2 Manuelle Prozesse statt durchgängiger Abläufe
Viele Handelsprozesse sind heute nur teilweise automatisiert. Zwar sind OMS und Kernbankensystem meist miteinander verbunden. Unterstützt das OMS jedoch nicht alle Anlageklassen oder fehlen Anbindungen an Broker und Handelsplätze, müssen einzelne Geschäfte ausserhalb des Systems abgewickelt werden. Ausführungen werden dann von Hand erfasst, Stornos manuell abgeglichen und Allokationen über Tabellen vorgenommen.
Besonders aufwendig ist die Verteilung von Blockorders: Wird eine gebündelte Order nur teilweise und zu mehreren Preisen ausgeführt, müssen Stücke, Durchschnittspreise und Rundungen von Hand auf die Mandate verteilt werden. Das kostet Zeit und birgt operationelle Risiken.
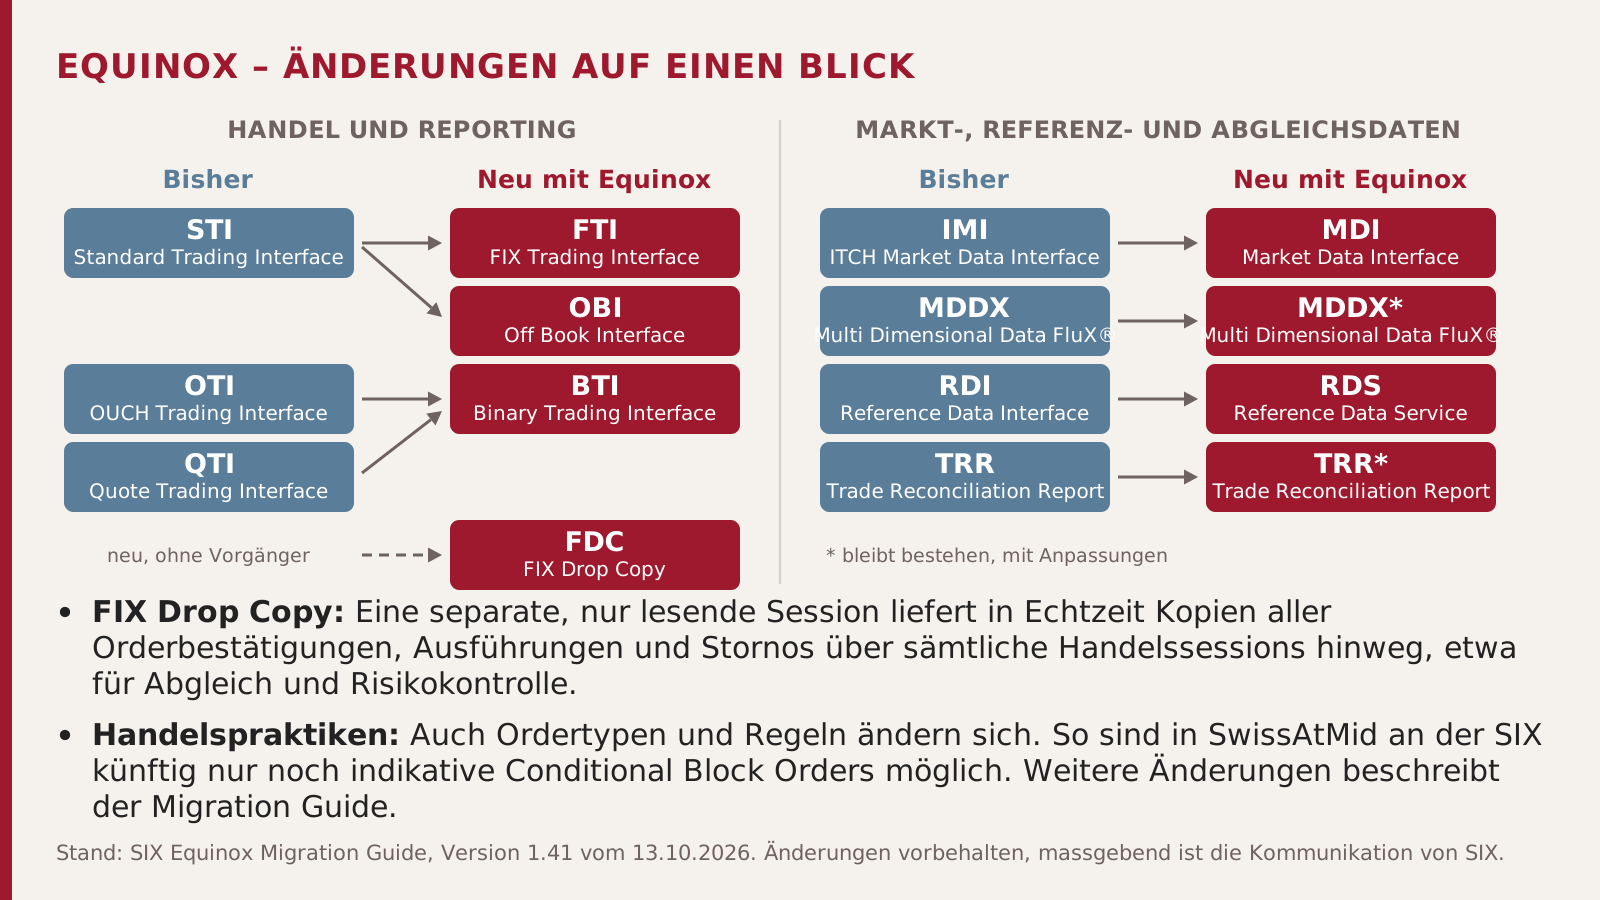
Heikel sind manuelle Schritte auch bei Störungen. Fällt etwa im laufenden Handel die Verbindung zur Börse aus, ist der Status der aktiven Orders unklar: Ob sie inzwischen ausgeführt, gelöscht oder noch offen sind, weiss das eigene System nicht sicher, und nach dem Neustart weist es sie unter Umständen fälschlich als offen aus. Werden diese Aufträge ohne Abgleich mit der Börse erneut freigegeben, entstehen doppelte Orders im Markt. Ein automatischer Abgleich, etwa über die neue FIX Drop Copy, verringert dieses Risiko.
Hinzu kommen regulatorische Meldepflichten gegenüber der SIX für Geschäfte ausserhalb des Orderbuchs und ausserbörsliche Abschlüsse. Können die Systeme diese Trade Reports nicht automatisch übermitteln, erfassen Händler sie von Hand. Am stärksten betroffen sind Anleihen, da sie häufig OTC gehandelt werden und entsprechend viele Meldungen erzeugen. Die vorgesehene Frist von 15 Minuten wird schnell knapp, wenn mehrere Meldungen zur selben Zeit fällig werden. Mit wachsendem Volumen wird die manuelle Meldung so schnell zum Engpass. Bei Aktien und Optionen sind die Fristen mit einer Minute und bei ETFs mit drei Minuten noch deutlich kürzer [4]. Mit der Equinox-Migration ändert sich hier die relevante Melde-Schnittstelle vom STI hin zum OBI.
3 Schwache Steuerungsgrundlage
Um den Handel gezielt zu steuern, braucht es verlässliche Daten zu Orders, Ausführungen und Kosten. Diese sind jedoch oft über OMS, EMS, Broker und Kernbankensystem verteilt, Zeitstempel sind lückenhaft und Marktdaten zum Ausführungszeitpunkt werden teilweise nicht gespeichert. Auswertungen entstehen dann mit hohem Aufwand von Hand. Das erschwert sowohl die Beurteilung der Ausführungsqualität als auch die laufende Steuerung von Liquidität und Limiten.
Zur Beurteilung der Ausführungsqualität dient die Transaktionskostenanalyse (TCA). Sie vergleicht die Ausführung mit Referenzwerten wie dem Preis bei Ordereingang (Arrival Price) und macht so auch implizite Kosten wie Spread und Marktauswirkung sichtbar. Viele Banken stützen sich dabei auf Auswertungen ihrer Broker. Diese liefern zwar wichtige Informationen, sind aber nicht immer methodisch vergleichbar und ersetzen keine konsolidierte, brokerübergreifende Sicht auf die Ausführungsqualität. Damit lässt sich Best Execution nur schwer nachweisen. Zudem sollen die Ergebnisse der Analyse in konkrete Verbesserungen münden, etwa in ein angepasstes Orderrouting, eine andere Brokerwahl oder einen gezielteren Einsatz von Algorithmen. Dafür braucht es Systeme und Prozesse, die solche Anpassungen ohne grossen Aufwand zulassen.
Auch für die Steuerung von Liquidität und Limiten braucht es aktuelle Daten. Ohne laufenden Überblick über offene Orders, Ausführungen und anstehende Abwicklungen ist der Liquiditätsbedarf schwieriger zu planen und Händler-, Kunden- oder Gegenparteilimiten lassen sich dann nicht immer zeitnah überwachen.
4 Begrenzte Ressourcen für die Handels-IT
Handelssysteme benötigen laufende Betreuung. Neue Releases und Schnittstellen müssen getestet, Anpassungen umgesetzt und Störungen im laufenden Handel behoben werden. Dafür braucht es Fachwissen, das Technik und Handelsprozesse verbindet. Viele Banken verfügen jedoch über keine spezialisierte Handels-IT. Sie arbeiten mit ihrer zentralen IT und externen Anbietern zusammen. Die zentrale IT betreut jedoch zahlreiche weitere Systeme und Projekte und ist oft weniger nah an den Abläufen im Handel.
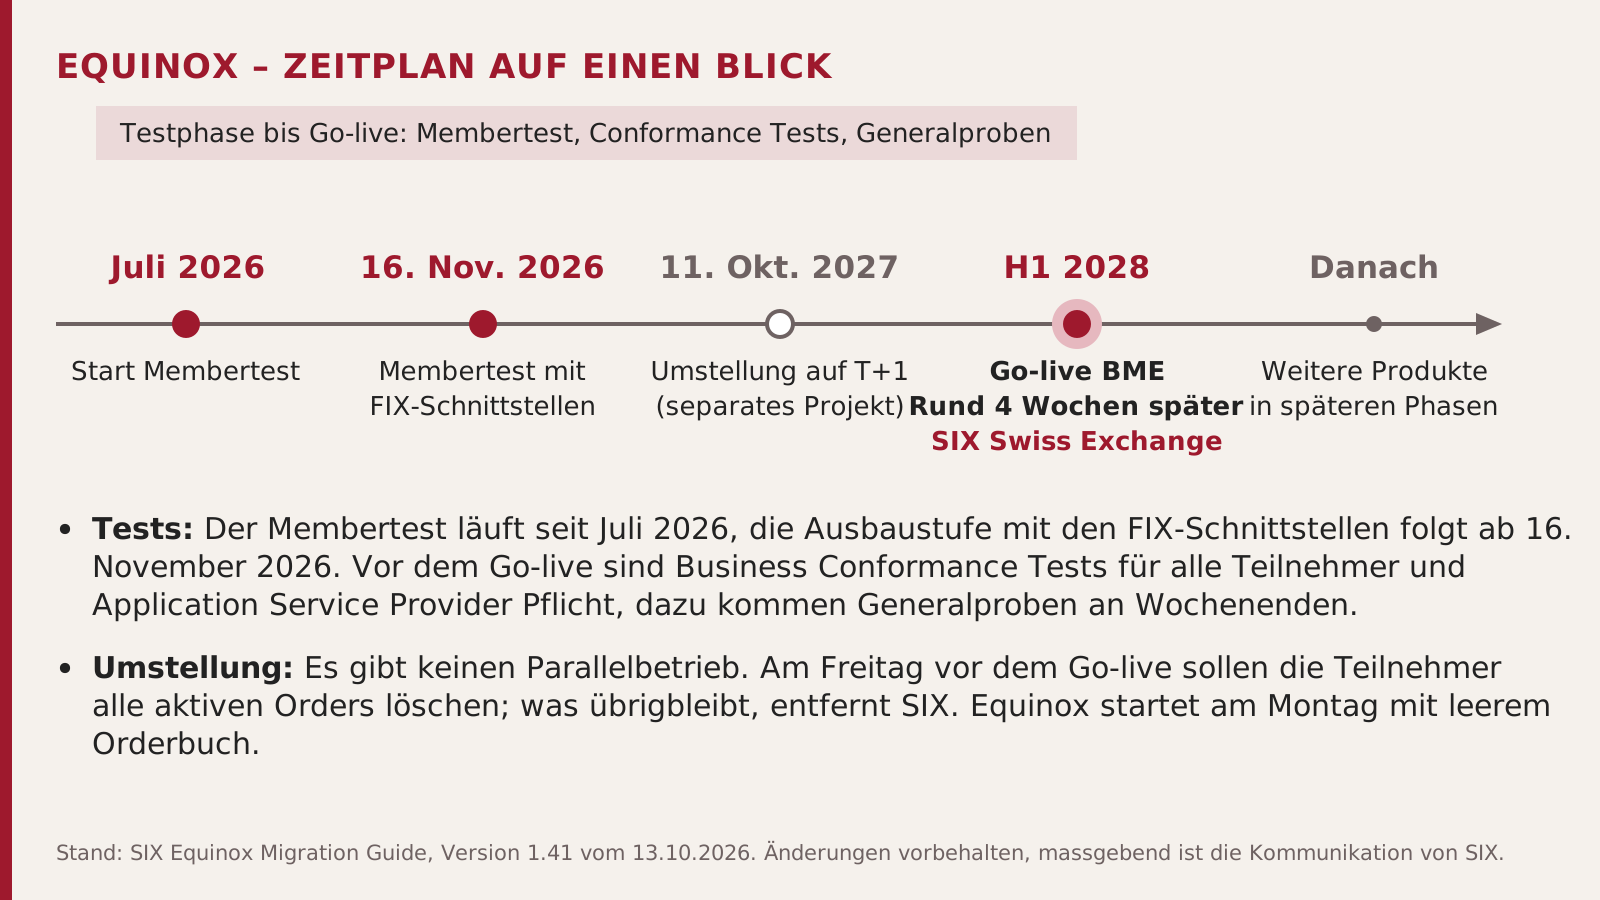
Bei einer Umstellung wie Equinox zeigt sich, wie gut diese Zusammenarbeit funktioniert. Die Anpassungen am OMS/EMS werden in der Regel vom Anbieter entwickelt. Die Bank muss jedoch sicherstellen, dass die neuen Versionen mit ihren bestehenden Systemen und Handelsprozessen funktionieren. Dafür braucht es interne Fachpersonen, die Anforderungen klären, Tests begleiten und die Abstimmung zwischen Handel, IT und Anbieter koordinieren. Fehlen diese Kapazitäten, geraten Tests und Abstimmung schnell unter Druck, zumal die Umstellung auf T+1 parallel dieselben Teams beansprucht.
Die Fragen, die jetzt anstehen
Am Equinox-Stichtag muss das Handels-Setup funktionieren, ein Zurück auf die alten Schnittstellen gibt es nicht. Wir empfehlen deshalb, die Architekturfrage so früh wie möglich zu klären. Das Ergebnis kann auch sein, dass das heutige Setup trägt. Fünf Fragen helfen bei der Standortbestimmung:
- Handelsstrategie: Welche Handelsplätze, Anlageklassen und Ausführungsmöglichkeiten braucht unsere Bank heute und in den nächsten Jahren? Unterstützt die bestehende Architektur diese Entwicklung, insbesondere wenn wir das Asset Management ausbauen wollen?
- Leistungsfähigkeit: Wo stösst unser heutiges Handels-Setup an Grenzen? Können wir Best Execution nachweisen, Orders effizient abwickeln und regulatorische Anforderungen erfüllen, auch wenn Handelsvolumen und Komplexität zunehmen?
- Automatisierung und Risiken: Welche Prozesse sollten wir stärker automatisieren, um operationelle Risiken zu reduzieren und die Anforderungen von T+1 zu erfüllen? Wo bestehen Schwachstellen, die bei Störungen oder höherem Handelsvolumen kritisch werden könnten?
- Betrieb und Abhängigkeiten: Wie viel Handels-IT können wir mit eigenen Ressourcen betreiben und weiterentwickeln? Welche Leistungen erwarten wir vom Anbieter, und welche Kosten und Abhängigkeiten entstehen daraus langfristig?
- Handlungsbedarf und Zeitpunkt: Reicht es, unser bestehendes Setup für Equinox anzupassen, sollten wir einzelne Komponenten modernisieren oder einen Systemwechsel prüfen? Und wann wäre dafür der richtige Zeitpunkt: vor Equinox, danach oder in mehreren Schritten?
Im zweiten Teil zeigen wir, welche Anforderungen ein modernes OEMS erfüllen sollte: von Ordermanagement und Ausführung über automatisierte Prozesse, regulatorisches Reporting und TCA bis zu flexiblen Anbindungen an Börsen, Broker und ausserbörsliche Liquiditätsquellen. Dabei gehen wir auch auf die besonderen Anforderungen des Anleihenhandels ein und zeigen, welche Möglichkeiten ein OEMS Banken bietet, die ihr Asset Management weiter ausbauen wollen.
Wenn Sie klären möchten, ob die nächsten Investitionen in Ihr bestehendes Handels-Setup sinnvoll sind oder ob und wann ein Wechsel ansteht, nehmen wir Ihre Order gerne entgegen.
Quellen
[1] SIX, Equinox Migration Guide, Version 1.41, 13.10.2026, insbesondere Abschnitte 5.7 und 6.1.2.
[2] SIX, SIX Completes Acquisition of Aquis to Expand European Exchange Business, 01.07.2025.
[3] SIX, Transition to T+1 Settlement in Europe and Beyond, abgerufen am 12.10.2026.
[4] SIX, Meldereglement, MR vom 19. Mai 2026, 2 Entgegennahme von Meldungen